「主任,我之前的債務都已經還清了,信用是不是就恢復正常了?」這是很多人在處理完卡債、信貸或其他銀行債務後,最想知道的問題。
先講答案:
債務還清是一件好事,但「債務清償」不等於「信用隔天全部恢復正常」。
還清債務,代表原本的欠款已經獲得處理;但銀行在評估一個人的信用時,不會只看「現在還欠多少錢」,還可能綜合過去的繳款紀錄、目前負債、信用卡使用情形、近期信用申請,以及後續一段時間的信用表現。
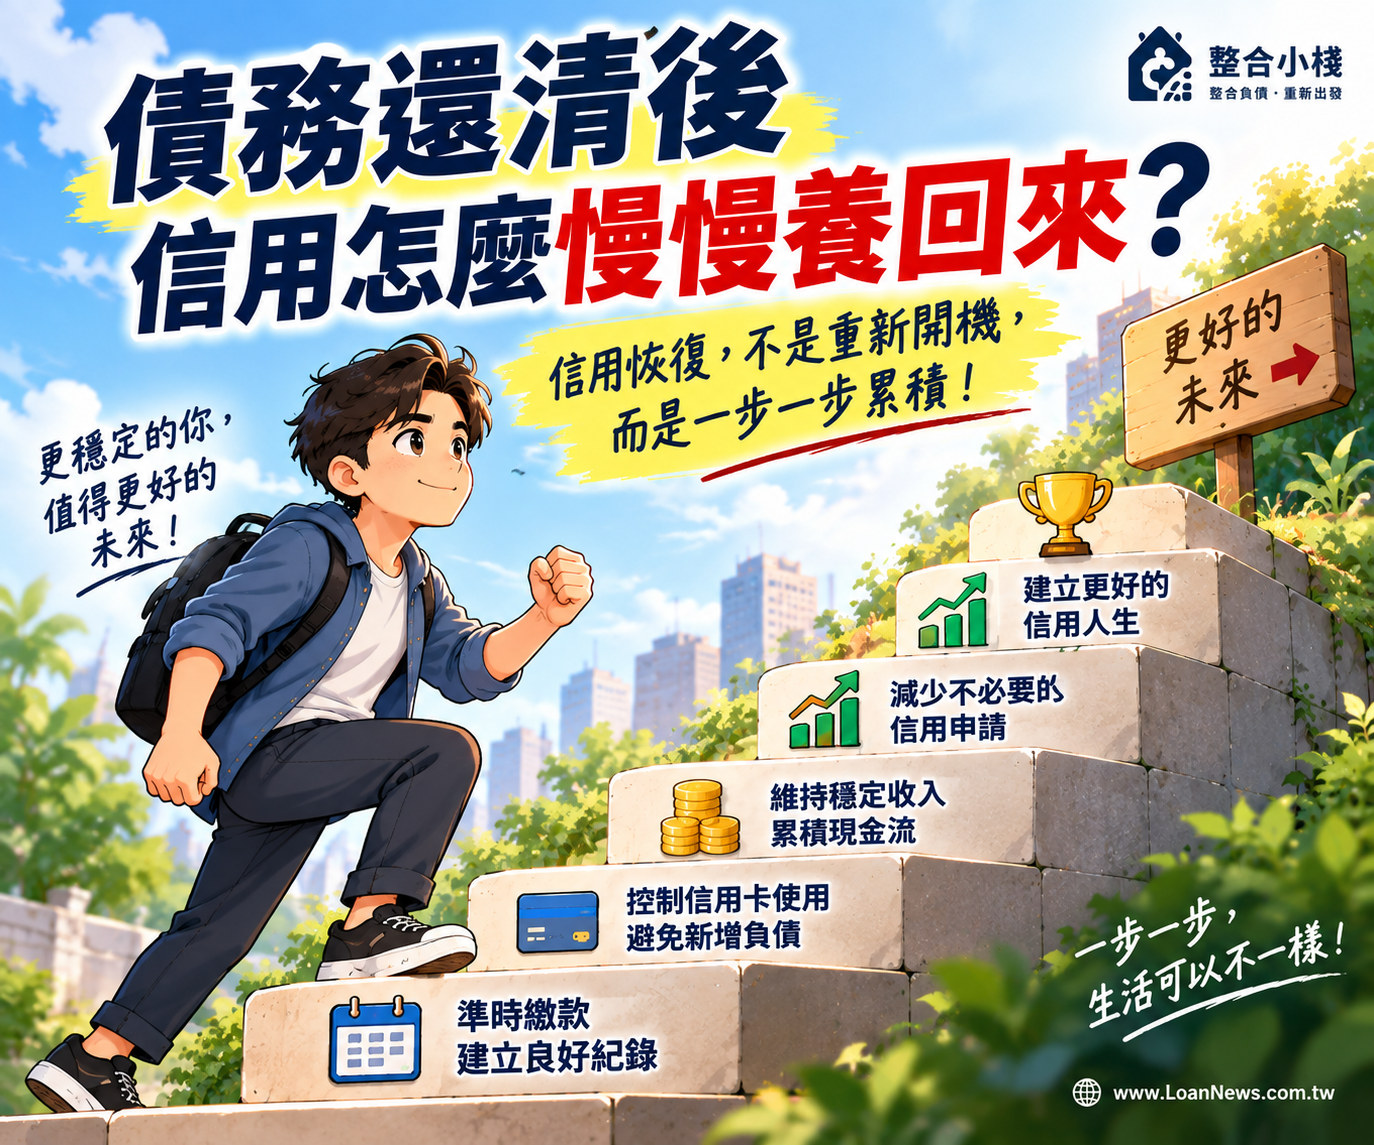
所以信用恢復比較像是「重新累積」,而不是按下重新開機。
借新還舊相關問題,歡迎免費諮詢(行員親自分析)
⠀
債務還清後,為什麼信用不會立刻恢復?
⠀
很多人會把信用想成一個開關:
有欠款=信用不好
債務還清=信用恢復
實際上沒有這麼簡單。
如果過去只是正常使用信用卡、信貸,而且一直正常繳款,債務清償後與曾經發生逾期、催收、協商等情況,本來就不能用完全相同的方式理解。
也就是說:
「現在已經沒有欠款」與「過去的信用紀錄如何」,是兩件不同的事情。
銀行進行授信評估時,也不是只問:
「你現在欠多少?」
還可能綜合評估收入與工作穩定度、目前總負債、每月債務支出、過去繳款狀況、信用卡使用、近期聯徵查詢及整體信用紀錄。
因此,把最後一筆債務還掉,是信用重建很重要的一步,但不是所有信用紀錄瞬間歸零的按鈕。
債務還清信用恢復,聯徵多久更新?
⠀
這也是非常多人會問的問題。
首先要區分兩件事情:
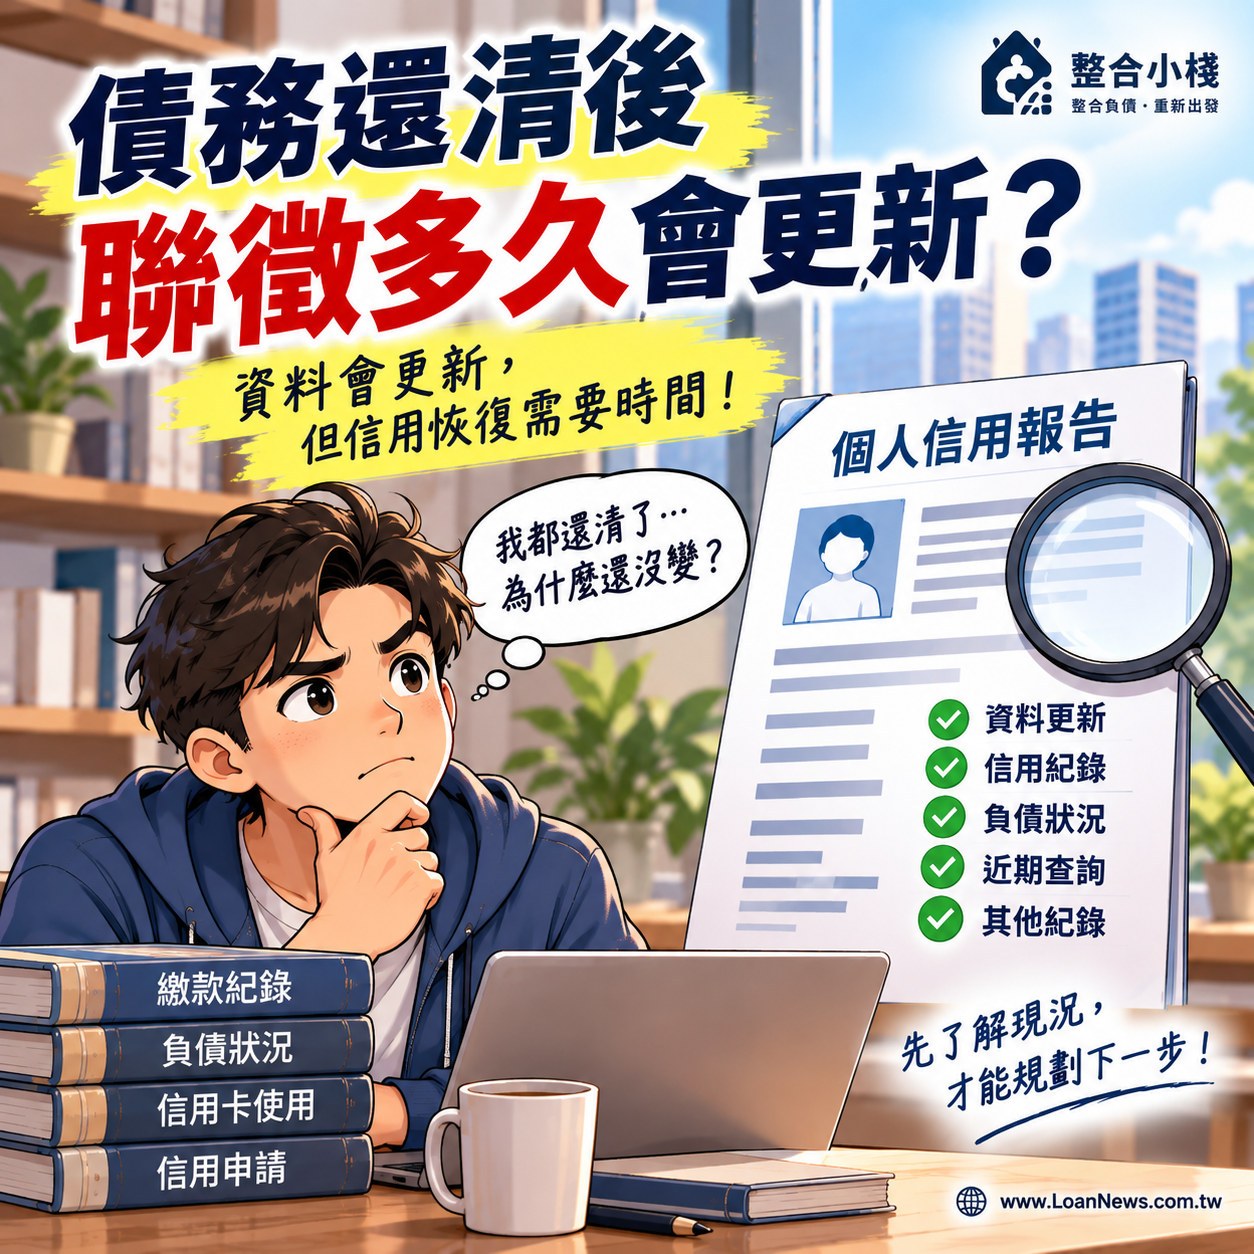
「資料更新」與「信用恢復」並不是同一件事。
債務清償後,相關金融機構會依其作業及聯徵資料報送機制更新資料;但即使資料已經反映債務清償,也不能直接理解成「所有過往紀錄立即消失」。
不同信用資料的揭露與保存情況,也可能依資料種類、事件性質及相關規範而有所不同。
所以與其只問:
「我還清幾天後信用會恢復?」
更精確的問題應該是:
「我過去到底留下什麼信用紀錄?目前聯徵呈現的狀況是什麼?」
如果真的需要確認自己的信用狀況,最直接的方式仍是了解自己的聯徵信用報告,而不是一直用申請信用卡或貸款來測試。
⠀
信用不良多久可以恢復?沒有所有人都適用的固定答案
⠀
搜尋「信用不良多久恢復」,網路上常會看到各種固定時間。
但主任會建議不要只記一個數字。
因為所謂的「信用不好」,背後可能完全是不同情況。
例如:
有人只是近期負債偏高。
有人信用卡額度使用程度較高。
有人曾經發生遲繳。
有人有催收紀錄。
也有人曾經進行債務協商。
這些情況的性質本來就不同,不能全部用一句:
「還清後多久就恢復正常」
來回答。
更重要的是確認:
你信用出現問題的原因是什麼?目前是否已經處理?後續是否正在建立新的正常信用紀錄?
⠀
 ⠀
聯徵分數不一定會跟著債務一起「歸零重算」
聯徵信用評分不是單純按照「欠款金額」加減分。
一個人的信用狀況還可能受到多項因素影響,因此即使剛清償一筆債務,也不應預期分數一定立即出現特定幅度的變化。
更不要為了確認「分數是不是回來了」,短時間內連續向不同銀行申請信用卡、信貸或其他金融商品。
因為信用重建真正需要的不是一直測試:
「現在還有沒有銀行願意借我?」
而是讓後續財務狀況逐漸穩定。
⠀
⠀
信用重建怎麼做?先做好這4件事
如果債務已經處理完成,接下來真正重要的不是急著測試「還能不能借」,而是重新建立穩定的信用與財務狀況。
1. 維持正常的繳款紀錄
信用重建最基本的一步,就是:
該繳的帳單準時繳。
債務處理完成後,仍應持續維持正常的信用卡、貸款等繳款紀錄。
比起短時間追求聯徵分數提高多少,建立穩定、可持續的還款習慣更重要。
2. 不要急著到處申請貸款測試信用
有些人債務剛清掉,就開始想:
「現在可以辦信用卡了嗎?」
「信貸可以過嗎?」
「哪一家銀行願意借我?」
於是A銀行問完,再問B銀行、C銀行。
如果只是為了測試信用是否恢復,其實沒有必要。
信用恢復不是靠不斷申請金融商品來證明。
真的有資金需求時,再依當時的收入、負債、聯徵與信用條件評估即可。
3. 控制信用卡使用與新增負債
如果過去的財務壓力來自卡債,債務處理完成後,更應重新檢視信用卡使用方式。
信用卡本身只是支付工具,真正需要注意的是:
不要再次讓信用額度變成生活費的延伸。
如果薪水拿去繳卡費,生活費再刷卡,下個月薪水又拿來處理上個月帳單,很容易再次回到卡債循環。
4. 重新建立自己的現金流緩衝
這件事甚至比急著知道「聯徵幾分」更重要。
以前薪水一入帳,很快就被卡費、信貸與其他帳單分掉;債務處理完成後,不要馬上把空出來的現金流變成新的分期或新的貸款。
可以先慢慢建立一筆生活預備金。
當臨時支出出現時,不需要第一時間想到刷卡、預借或再借一筆錢,這才是財務狀況真正開始改變。
⠀
⠀
信用恢復後,先別急著用貸款測試自己
這個問題不能單純回答「可以」或「不可以」。
銀行是否核准信用卡或貸款,仍會依申請當下的收入、職業、負債、信用紀錄、聯徵狀況及各金融機構審核標準綜合判斷。
而且:
「可以提出申請」與「適不適合現在申請」是兩回事。
如果只是想確認信用是否恢復,不建議把申請信用卡或貸款當成測試工具。
剛把債務處理完成的人,更值得先問自己:
「我是真的有資金需求,還是只是想知道自己能不能再借?」
兩者差很多。
⠀
債務整合與債務協商,對信用不能混為一談
這裡要先把「債務整合」與「債務協商」分清楚。
一般銀行債務整合,是由銀行依個人的收入、信用、負債與還款能力進行授信審核,將多筆債務重新整理。
前置協商、債務協商,則是當原有債務已經難以依照原條件持續清償時,所涉及的另一類債務處理方式。
債務整合不等於債務協商,兩者對信用的影響也不能混為一談。
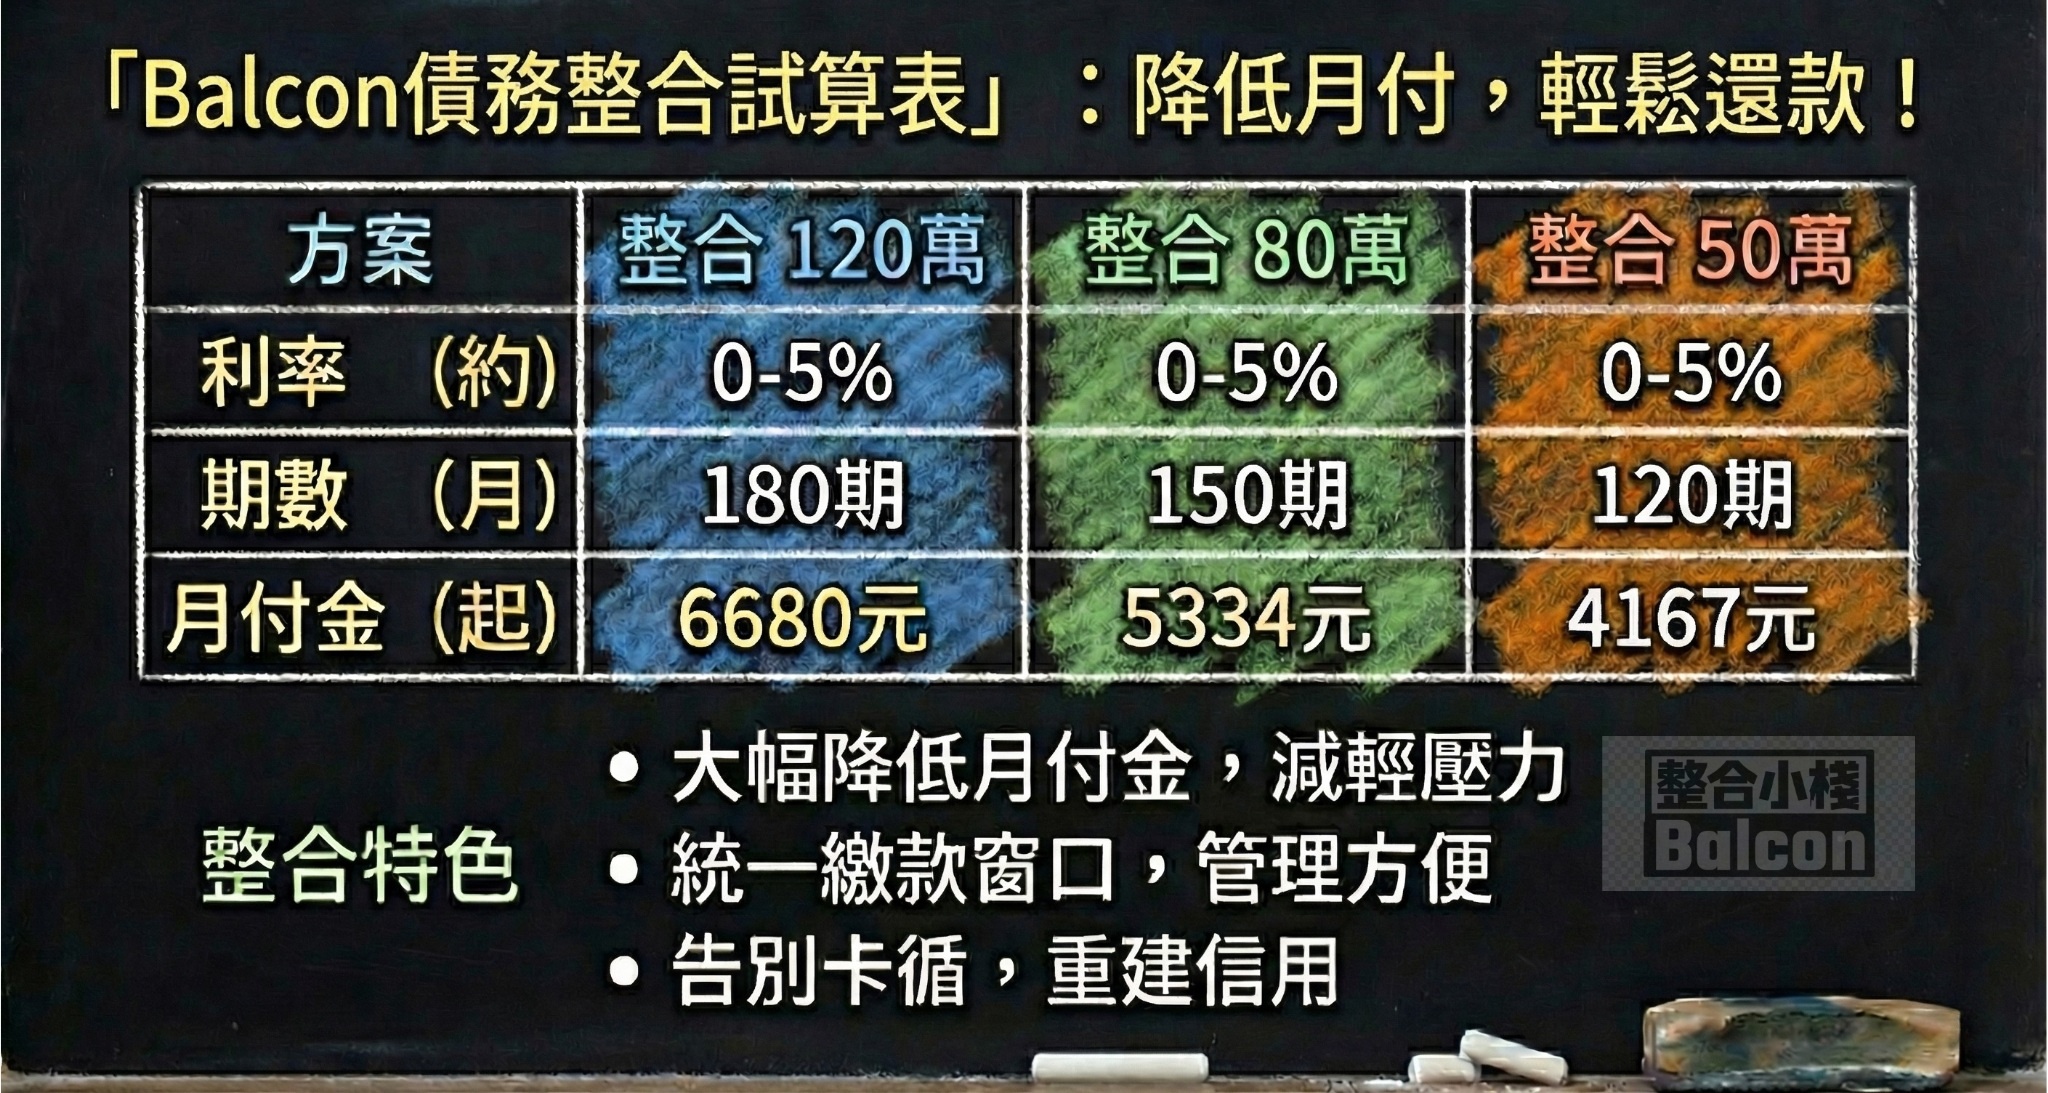
如果目前仍正常繳款、收入穩定、信用條件也還在,只是卡債、信貸過多造成總月付壓力,可以先評估一般銀行債務整合是否還有空間。
如果已經長期遲繳、信用狀況惡化,甚至原本的月付已經無法持續,再依實際情況了解前置協商或其他合法債務處理方式。
真正重要的不是看到負債就直接選某一種方法,而是先判斷:
「我現在到底處於哪一個債務階段?」
債務處理完成後,也不代表信用重建就此結束。
隨著負債降低、正常繳款紀錄持續累積、現金流逐漸穩定,你會慢慢發現:
真正的信用恢復,不只是銀行重新願意借錢給你,而是你開始沒有那麼需要借錢了。
⠀
⠀
債務還清信用恢復 常見問題 FAQ
⠀
Q1:債務還清後,聯徵紀錄會馬上消失嗎?
不會因為債務還清,就代表所有過往聯徵紀錄立即消失。不同資料的更新、揭露與保存期間,會依資料種類及相關規範而有所不同。若要確認目前實際信用狀況,應以自己的聯徵信用報告為準。
⠀
Q2:信用不良多久可以恢復?
沒有一個適用所有人的固定答案。應先確認信用問題來自負債偏高、遲繳、催收、協商或其他原因,再依實際信用紀錄與後續狀況判斷。
⠀
Q3:債務還清後,聯徵分數一定會提高嗎?
不一定會立即提高,也無法保證提高多少。信用評分涉及多項信用資訊,並不是單純依債務餘額計算。
⠀
Q4:還清債務後可以馬上申請信用卡嗎?
可以提出申請,但是否核准仍由金融機構依當時個人條件審核。如果只是為了測試信用是否恢復,不建議短時間向多家金融機構提出申請。
⠀
Q5:債務整合和債務協商一樣嗎?
不一樣。一般銀行債務整合與前置協商、債務協商,在適用情況、處理方式及信用影響上都有差異,應依目前的還款能力與信用狀況選擇適合的處理方向。
⠀
📞 立即聯繫黃主任:0989-283-335
💬 LINE ID:@balcon6680(點擊能自動加入)
⠀
延伸閱讀推薦
⠀
📌 資訊說明:
本內容僅提供一般性金融知識參考,實際上的貸款條件(利率、額度、審核結果)依各銀行政策與申請人信用狀況不同而定,並非保證可獲核准或取得相同條件。
⠀
📌 專業人員辨識說明:
本文背景是具備「初階授信人員專業」與「銀行內控與內稽」專業,整合小棧(黃主任)具有銀行從業人員15年以上實務經驗與合規知識認證,更能協助您正確評估金融方案與債務處理方式。
⠀
-
匿名者 詢問:2026-09-14 15:18隱藏留言尚未有回覆內容
-
匿名者 詢問:2026-09-13 14:45隱藏留言尚未有回覆內容
-
匿名者 詢問:2026-09-07 23:00隱藏留言整合專員回覆:查閱私人回覆內容,請輸入您的留言姓名與行動電話查閱。